건물주 공부노트 #16 카페 나가고 고깃집 들어온 날, 빠뜨린 연락
비비
전문 컨설턴트
1층 카페가 나가고 숯불 고깃집이 들어옵니다. 월세도 올랐고 계약서도 꼼꼼히 썼습니다. 그런데 이 계약을 모르는 곳이 하나 있습니다. 건물 화재보험을 든 보험회사입니다. 릴스에서 정리한 핵심은 세 줄입니다.
- 화재보험에는 계약 후 알릴 의무가 있습니다. 건물 용도가 바뀌어 위험이 달라지거나 보름 이상 공사가 이어지면 지체 없이 알려야 합니다.
- 알리지 않으면 보험회사는 그 사실을 안 날부터 한 달 안에 계약을 해지할 수 있습니다.
- 그래서 계약 전에 문의하고, 공사 전에 서면으로 알리고, 영업 전에 임차인 증권 사본을 받습니다.
영상은 인스타 릴스에서 보러 가기. 여기서는 영상에서 다 못 한 이야기를 이어 갑니다.
보험회사가 아는 1층은 아직 카페입니다
건물 화재보험은 가입할 때 건물 구조와 층별 용도, 들어와 있는 업종을 적고 그 위험에 맞춰 조건을 정합니다. 커피를 내리는 가게와 숯불을 피우는 가게는 보험회사가 보는 위험이 다릅니다. 임대차계약서에는 새 업종이 적혔지만, 보험 증권에는 예전 업종이 그대로 남아 있습니다.
상법은 보험 기간 중에 사고가 날 위험이 뚜렷하게 달라지거나 커진 사실을 알게 되면 지체 없이 보험회사에 알리도록 정합니다(제652조 제1항). 화재보험 표준약관도 같은 내용을 "계약 후 알릴 의무"로 두고 있습니다(제16조). 임차인을 바꾸는 계약이 건물주의 보험 계약에도 숙제를 하나 남기는 셈입니다.
업종만이 아닙니다, 알려야 하는 때
표준약관에 적힌 사유 가운데 임대하는 건물에서 자주 만나는 것은 이렇습니다.
- 건물의 용도를 바꿔 위험이 달라지는 경우
- 구조를 바꾸거나 개축, 증축하는 경우, 또는 계속해서 15일 이상 수선하는 경우
- 건물을 계속해서 30일 이상 비워 두거나 휴업하는 경우
- 건물을 다른 사람에게 넘기는 경우
- 같은 건물에 다른 화재보험을 또 드는 경우
예를 들어 보겠습니다. 카페 임차인이 나간 뒤 두 달 동안 1층이 비어 있었다면 30일이 넘습니다. 새 임차인의 인테리어 공사가 3주 걸린다면 15일이 넘습니다. 업종이 바뀌지 않아도 임차인이 한 번 교체되는 사이에 알릴 일이 두 번 생길 수 있습니다.
임차인이 하는 인테리어 공사가 건물주 보험에서 말하는 "수선"에 해당하는지는 확인이 필요합니다. 약관 문구도 회사마다 조금씩 다릅니다. 그래서 저는 건물주께 판단하지 말고 물어보시라고 말씀드립니다. 묻는 데는 비용이 들지 않습니다.
알리면 생기는 일, 알리지 않으면 생기는 일
알린다고 끝나는 것은 아닙니다. 위험이 커졌다고 판단하면 보험회사는 통지를 받은 날부터 한 달 안에 보험료를 올려 달라고 하거나 계약을 해지할 수 있습니다(상법 제652조 제2항). 보험료가 오를 수도 있고, 지금 보험을 그대로 두기 어렵다는 답이 올 수도 있습니다. 그래도 사고가 나기 전에 답을 듣는 것이니 다른 방법을 찾을 시간이 있습니다.
알리지 않으면 순서가 뒤집힙니다. 보험회사는 그 사실을 안 날부터 한 달 안에 계약을 해지할 수 있고, 사고가 난 뒤에 해지해도 보험금을 줄 책임이 없습니다. 달라진 위험이 사고에 영향을 주지 않았다는 점이 증명될 때만 예외입니다(상법 제655조). 불이 난 뒤에 그 증명을 놓고 다투게 되는 자리입니다.
금융감독원이 2024년에 낸 안내 자료에는 식당으로 업종을 바꾸는 공사 중에 불이 났는데, 바뀐 사실을 알리지 않아 문제가 된 사례가 실려 있습니다. 드문 일이 아니라는 뜻으로 읽었습니다.
제가 권하는 순서: 계약 전, 공사 전, 영업 전
계약 전에 문의합니다. 새 업종과 예정된 공사를 말하고 두 가지를 묻습니다. 보험료가 달라지는지, 지금 보험을 그대로 유지할 수 있는지입니다. 건물주 보험료는 건물주가 내는 돈이라, 오르는 만큼 임대 수익이 줄어듭니다. 답을 알아야 월세와 조건을 계산할 수 있습니다.
공사 전에 보험회사에 서면으로 알립니다. 약관은 서면으로 회사에 알리고 보험증권에 확인을 받도록 적고 있습니다. 고객센터에 전화로 접수해도 괜찮습니다. 다만 바뀐 업종이 적힌 증권이나 변경 확인서를 받아 두세요. 그게 알렸다는 기록입니다. 금융감독원 자료에는 설계사에게 말로 전한 것만으로는 알린 것으로 인정되지 않은 사례도 소개돼 있습니다.
영업 전에 임차인 증권 사본을 받습니다. 임차인이 들기로 한 보험은 건물주 보험과 별개입니다. 계약하는 날에는 임차인에게 아직 증권이 없으니, 영업 전까지 내기로 특약에 적어 둡니다. 저는 이런 문장을 후보로 올립니다. 예시 문구이고, 실제로 쓸 때는 법률 전문가 확인이 필요합니다.
· 임차인은 공사를 시작하기 전에 공사 내용과 기간을 임대인에게 서면으로 알린다.
· 임차인은 영업을 시작하기 전까지 이 계약에서 가입하기로 한 보험의 증권 사본을 임대인에게 제출한다.
· 임차인이 임대차 기간 중 업종을 바꾸려는 경우 미리 임대인의 서면 동의를 받는다.
세 번째 문장은 다음 임차인을 위한 것이 아니라 지금 임차인이 중간에 업종을 바꿀 때를 대비한 문장입니다. 건물주가 알아야 보험회사에도 알릴 수 있습니다. 이 세 시점은 법이 정한 기한이 아니라 제가 현장에서 권하는 순서입니다. 법과 약관의 기준은 "알게 된 때 지체 없이"입니다.
자주 받는 질문
Q. 임차인이 화재보험을 들었는데, 건물주도 따로 알려야 하나요?
네. 임차인 보험과 건물주 보험은 서로 다른 계약입니다. 임차인이 보험을 잘 들었다고 해서 건물주 보험의 알릴 의무가 없어지지 않습니다. 임차인이 어떤 보험을 들어야 하는지는 #09 업종마다 꼭 들어야 하는 보험 편에 정리해 두었습니다.
Q. 업종이 바뀐 지 이미 몇 달 지났습니다. 지금 알려도 되나요?
지금이라도 알리시는 쪽을 권합니다. 기준이 "지체 없이"이니 늦을수록 불리합니다. 알린 뒤 계약이 어떻게 되는지는 가입한 보험의 약관과 보험회사 판단에 따라 다릅니다. 증권을 꺼내 적혀 있는 업종부터 확인해 보세요.
Q. 건물 관리를 맡긴 곳이 있는데, 누가 알려야 하나요?
알릴 의무는 보험 계약자나 보험의 보호를 받는 사람에게 있습니다. 건물주가 그 자리에 있다면 건물주의 일입니다. 관리인이 임차인 교체를 먼저 알게 되는 구조라면, 그 소식이 건물주에게 바로 오도록 정해 두는 것이 먼저입니다.
임차인이 바뀔 때 꺼내 볼 세 가지
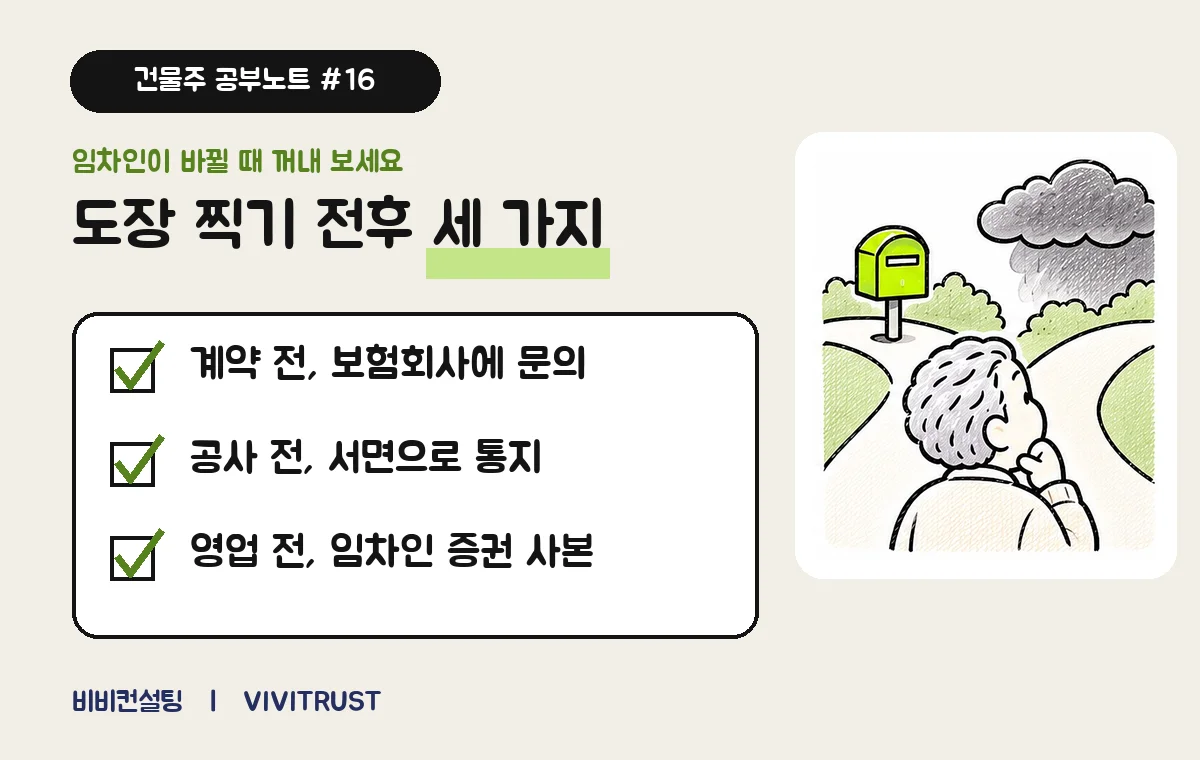
- 계약 전: 보험회사에 새 업종과 공사 계획을 말하고, 보험료와 유지 여부를 묻기
- 공사 전: 보험회사에 서면으로 알리고, 증권에 바뀐 내용이 적혔는지 확인하기
- 영업 전: 임차인 보험 증권 사본 받기(특약에 미리 적어 두기)
임차인이 바뀌는 계약을 앞두고 계신가요? 업종과 공사 일정에 맞춰 계약서 특약과 보험 쪽 준비 순서를 저와 먼저 정리해 보시죠? 약관 해석이나 법률 판단이 필요한 부분은 함께 일하는 전문가를 연결해 드립니다. 인스타 @vivitrust_c21로 DM 주세요.
이어 읽기: 건물주 공부노트 #10 특약 한 줄을 세 줄로 바꾼 이유, #15 건물을 자녀에게 넘기기 전, 임대차계약서부터, #17 새 임차인 안 받았더니, 권리금 배상?, #18 수리 요청 문자, 답장 보내기 전 볼 세 가지
근거: 상법 제652조 제1항·제2항, 제655조 (국가법령정보센터, 2026-11-17 확인) / 화재보험 표준약관 제16조 / 금융감독원 금융꿀팁 155 "보험 가입 후 알릴의무"(2024.9.27 배포). 건물주가 화재보험의 계약자 또는 피보험자인 경우를 기준으로 썼습니다. 일반적인 보험 약관 정보이며, 가입한 보험의 약관과 보험회사에 따라 다를 수 있습니다. 구체적인 내용은 가입한 보험회사에 확인하세요.
신한라이프 보험 상담을 원하시나요?
신한라이프 가입설계동의