대표님 공부노트 #06 내 건물을 회사에 팔 때, 값은 마음대로 못 정한다
비비
전문 컨설턴트
대표님 이름으로 된 건물을 회사에 넘기려는 분들이 가장 먼저 묻는 것은 "얼마에 팔면 되느냐"입니다. 릴스에서 정리한 핵심은 세 줄입니다.
- 대표님과 대표님 회사 사이의 매매는, 둘이 합의한 값이어도 시가와 비교해 봅니다.
- 그래서 계약서보다 값의 근거를 먼저 만듭니다. 작은 빌딩은 감정평가가 중요한 근거가 됩니다.
- 매매값이 그대로 통장에 남지 않습니다. 대출과 보증금 정리, 회사가 마련할 돈, 사전 승인까지 계약 전에 맞춰 봅니다.
영상은 인스타 릴스에서 보러 가기. 여기서는 영상에서 다 못 한 이야기를 이어 갑니다.
왜 둘이 합의한 값으로 끝나지 않을까요
보통 매매는 파는 사람과 사는 사람의 이해가 반대라서, 흥정 끝에 나온 값이 곧 시세에 가깝습니다. 그런데 파는 사람이 대표님이고 사는 회사의 주인도 대표님이면 흥정할 상대가 없습니다. 값을 높여도 낮춰도 결정하는 사람이 같습니다.
그래서 세법은 이런 거래를 특수관계인 사이의 거래로 보고, 서로 관계가 없는 사람끼리였다면 얼마에 거래했을지를 기준으로 삼습니다. 이 기준이 시가입니다(법인세법 제52조). 회사가 시가보다 비싸게 사면 회사 쪽에서, 대표님이 시가보다 싸게 팔면 대표님 쪽에서 세금 문제가 생길 수 있습니다.
3억 원 또는 5퍼센트라는 숫자
법인세법 시행령 제88조 제3항과 소득세법 시행령 제167조 제3항에는 같은 숫자가 나옵니다. 시가와 거래한 값의 차이가 3억 원 이상이거나 시가의 5퍼센트 이상일 때 적용한다는 내용입니다.
예를 들어 시가가 10억 원인 건물이라면 5퍼센트는 5천만 원입니다. 시가가 80억 원인 건물이라면 5퍼센트는 4억 원이지만, 3억 원 차이부터 해당할 수 있습니다. 둘 중 하나만 넘어도 되기 때문입니다.
이 숫자를 "이 안쪽이면 무조건 괜찮다"는 선으로 읽으시면 안 됩니다. 거래 방향과 구조에 따라 적용 조건이 달라지고, 다른 세금과 법률 문제는 따로 남을 수 있습니다. 실제 판단은 세무사 확인이 필요합니다.
값의 근거는 어떻게 만드나요
아파트는 같은 단지 거래 사례가 있어 시세를 잡기 쉽습니다. 사옥으로 쓰는 작은 빌딩은 사정이 다릅니다. 땅 모양, 도로, 건물 연식, 임대 상태가 건물마다 달라서 옆 건물 거래가 그대로 기준이 되지 않습니다.
법인세법 시행령 제89조는 시가가 분명하지 않을 때 감정평가법인 등이 감정한 가액을 쓰도록 정하고 있습니다. 감정한 가액이 둘 이상이면 평균을 씁니다. 그래서 저는 계약서를 쓰기 전에 감정평가부터 받아 두시라고 말씀드립니다.
현장에서 자주 헷갈리는 부분이 하나 있습니다. 은행이 대출해 주려고 하는 담보 감정과, 매매값의 근거로 삼는 감정은 목적이 다릅니다. 은행 감정서를 받았다고 값의 근거가 준비된 것은 아닙니다. 감정을 맡길 때 어떤 목적의 감정인지, 기준 날짜가 계약 시점과 맞는지 확인하세요.
매매값과 손에 남는 돈은 다릅니다
대표님이 받으시는 돈을 계산할 때 빠지기 쉬운 항목이 있습니다.
- 건물에 걸린 대출: 대표님 이름으로 받은 담보대출이 남아 있다면 누가 갚을지 정해야 합니다. 대표님이 매매대금으로 갚을 수도 있고, 회사가 넘겨받는 방식도 있습니다. 방식에 따라 실제로 오가는 돈이 달라집니다.
- 회사에 돌려줄 보증금: 회사가 그 건물에 세 들어 있었다면 대표님은 회사에 보증금을 돌려줄 의무가 있습니다. 매매대금에서 빼고 정리할지, 따로 돌려줄지를 계약서에 적어 두세요.
- 세금과 비용: 대표님의 양도소득세, 회사의 취득세와 등기 비용이 있습니다. 금액은 세무사 계산이 필요합니다.
예를 들어 매매값이 10억 원이고 남은 대출이 4억 원, 회사 보증금이 1억 원이라면, 세금과 비용을 빼기 전에도 대표님 손에 들어오는 돈은 5억 원입니다. 숫자는 설명을 위한 예시입니다.
회사가 그 돈을 마련할 수 있는지
값을 정해도 회사가 낼 돈이 없으면 거래는 끝나지 않습니다. 회사가 대출로 산다면 은행이 인정하는 담보 가치는 매매값과 다를 수 있고, 회사의 재무 상태와 기존 대출에 따라 한도도 달라집니다. 계약 전에 회사 이름으로 실제 얼마까지 마련되는지 은행에 먼저 확인하세요. 대표님 대출을 갚는 날과 회사 대출이 나오는 날의 순서도 함께 맞춰야 합니다.
회사 안에서 받아 둘 승인
이사가 자기 회사와 거래할 때는 미리 이사회 승인을 받도록 한 규정이 있습니다(상법 제398조). 회사 규모와 이사 수에 따라 필요한 절차가 달라질 수 있습니다. 계약 전에 법률 전문가와 확인하시고, 승인 서류는 계약서, 감정평가서와 함께 보관해 두세요.
자주 받는 질문
Q. 공시가격이나 기준시가로 팔면 안 되나요?
시가와 차이가 크게 날 수 있습니다. 세법이 보는 기준은 시가이고, 시가가 분명하지 않을 때 감정가액을 씁니다. 어떤 값을 써야 할지는 세무사와 확인하세요.
Q. 감정평가는 꼭 두 군데에서 받아야 하나요?
법인세법 시행령 제89조에는 감정한 가액이 둘 이상이면 평균을 쓴다고만 되어 있습니다. 몇 군데에서 받을지는 건물 규모와 상황에 따라 세무사와 정하시면 됩니다.
Q. 회사에 팔지 않고 계속 임대하는 편이 낫지 않나요?
상황마다 다릅니다. 명의를 어떻게 가져갈지는 대표님 공부노트 #03에서 정리했습니다.
계약 전 체크리스트
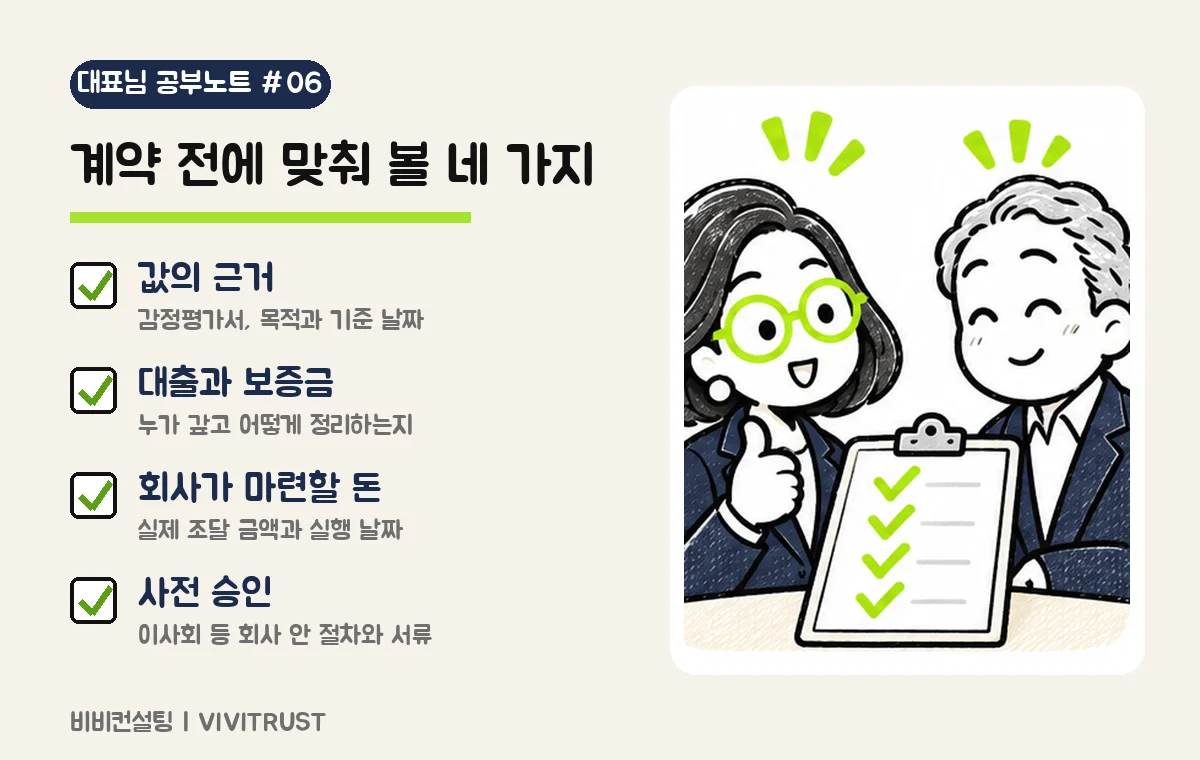
- 값의 근거: 매매값을 뒷받침할 감정평가서가 있는지, 목적과 기준 날짜가 맞는지
- 대출과 보증금: 남은 대출을 누가 갚는지, 회사 보증금을 어떻게 정리하는지
- 회사가 마련할 돈: 회사 이름으로 실제 조달되는 금액과 실행 날짜
- 사전 승인: 이사회 등 회사 안에서 필요한 승인과 서류
사옥을 회사로 넘기는 일을 생각하고 계신가요? 건물 시세와 거래 조건, 대출과 보증금 정리는 제가 보고, 세금과 법률 판단이 필요한 부분은 함께 일하는 세무사와 법률 전문가를 연결해 드립니다. 저와 먼저 상황을 정리해 보시죠? 인스타 @vivitrust_c21로 DM 주세요.
이어 읽기: 대표님 공부노트 #04 사옥 산 대표님이 갑자기 안 계시면, #05 상속세 낼 돈, 회사 주식은 현금이 아니다, #07 손 안 댄 사무실, 철거 견적서는 왜 나왔을까
근거: 법인세법 제52조, 같은 법 시행령 제88조 제1항·제3항, 제89조 제1항·제2항, 소득세법 제101조, 같은 법 시행령 제167조 제3항·제6항 (국세법령정보시스템, 2026-10-01 시행 기준), 상법 제398조 (국가법령정보센터, 2026-09-10 시행 기준). 2026-11-14 확인. 일반적인 정보이며, 세금과 법률 판단은 개별 상황에 따라 다르므로 전문가 확인이 필요합니다.
신한라이프 보험 상담을 원하시나요?
신한라이프 가입설계동의